金を売却すると、買取業者が提出する支払調書や税務調査などを通じて、税務署に取引を把握される可能性があります。
一方で、金を売った人すべてに税金がかかるわけではなく、売却益が年間50万円以下で、ほかに対象となる譲渡益がなければ、原則として特別控除の範囲内に収まります。
また、金を5年超保有していた場合は、課税対象となる譲渡所得を2分の1にできるため、税負担を抑えられることも特徴です。
この記事では、金の売却が税務署にばれる理由や税金の計算方法、無申告が発覚した際のペナルティについて詳しく解説します。
ブランド品の買取相場は年々上昇傾向。
相場高騰+キャンペーンが重なる今が売却のチャンスです。
こちら›
※買取価格を保証するものではございません。
※実際の買取価格はお品物の状態・査定時の相場により異なります。
※「キャンペーン適用価格」は最大30%適用時の買取価格例となります。
※キャンペーンの適用条件は公式サイトをご確認ください。
金を売ると税務署にばれるのはなぜ?200万円以下でも油断できない理由
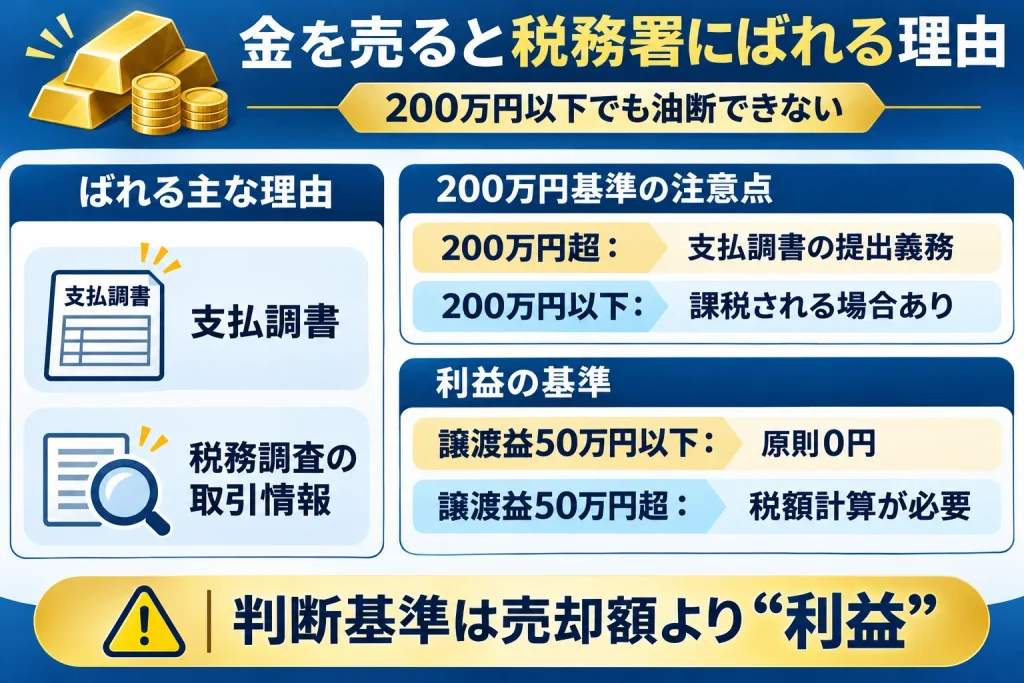
金の売却が税務署に発覚する理由は、買取業者から提出される支払調書や税務調査で収集される取引情報などがあるためです。
特に注意したいのが、200万円という金額に関する誤解です。
金地金等の買取代金が200万円を超える場合、一定の買取業者には支払調書の提出義務があります。
しかし、この200万円という基準は、あくまでも支払調書に関するものです。
所得税の申告が必要かどうかは、売却による利益やほかの所得などを考慮して判断します。
| 金の売却に関する基準 | 内容 |
|---|---|
| 売却額200万円超 | 一定の買取業者に支払調書の提出義務がある |
| 売却額200万円以下 | 支払調書の提出が不要でも、課税される場合がある |
| 年間の譲渡益50万円以下 | 原則として、譲渡所得の特別控除で課税対象額が0円になる |
| 年間の譲渡益50万円超 | 所有期間やほかの所得に応じて税額を計算する必要がある |
そのため、売却額だけで判断せず、取引記録と購入時の取得金額を確認することが大切です。
参考:F1-42 金地金等の譲渡の対価の支払調書(同合計表)|国税庁
支払調書の提出義務がなくても税務署に金の売却が把握される可能性がある
金を200万円以下で売却しても、税務署が取引の存在を把握する可能性はあります。
支払調書以外にも、税務調査や取引先への確認などを通じて、売却に関する情報を収集できるためです。
国税庁は2025年12月に公表した資料で、相続した金地金の売却益を申告しなかった人への調査事例を紹介しています。
この事例では、税務署が保有する資料から金地金の売却を把握し、銀行口座の入出金履歴などを調査しました。
その結果、約1,300万円の申告漏れ所得が確認され、加算税込みで約400万円の追徴課税が行われています。
- 買取業者が税務署へ提出する支払調書
- 税務調査で確認する金融機関の入出金記録
- 買取業者などの取引先に対する調査
- 国税庁が収集する各種資料情報
すべての少額取引を税務署が常時把握しているわけではありません。
しかし、支払調書が提出されないことを理由に、申告義務がなくなるわけではない点に注意しましょう。
参考:令和6事務年度 所得税及び消費税調査等の状況(国税庁)
マイナンバーの紐付けや口座の入出金履歴から発覚する
金の売却による申告漏れは、マイナンバーに関係する法定調書や銀行口座の入出金履歴などから発覚する可能性があります。
金地金等の支払調書には、売却した人の氏名や住所、個人番号、取引金額などを記載する仕組みがあるためです。
ただし、マイナンバーを登録すると、すべての銀行口座の残高や取引履歴が自動的に税務署へ通知されるという説明は正確ではありません。
デジタル庁によると、預貯金口座へのマイナンバーの付番は任意であり、登録をきっかけに金融機関が国へ残高を通知することはありません。
一方、法令に基づく税務調査では、必要な口座情報を確認できる場合があります。
現金で受け取った場合も、取引に関する記録が残ることはあるため、申告不要とは判断できません。
大切なのは、マイナンバーの登録状況ではなく、実際の利益に応じて適切に税務申告を行うことです。
金の売却でいくら税金がかかる?
金の売却にかかる税金は、売却額から取得費や売却時の費用を差し引いた利益をもとに計算します。
例えば、100万円で購入した純金のインゴットを180万円で売却した場合、売却時の費用がなければ80万円の利益が発生します。
原則として、この利益は譲渡所得に該当し、給与所得などと合算して所得税を計算する仕組みです。
ただし、金の売却益には年間最大50万円の特別控除があります。
さらに、金を5年超保有していた場合には、特別控除後の譲渡所得を2分の1にして課税所得へ算入できます。
- 金の売却価格と売却時の手数料
- 購入時の取得金額や購入手数料
- 金を取得した日付と所有期間
- 同じ年に売却した、総合課税の対象となるほかの資産の譲渡損益
- 給与所得や事業所得などの所得金額
金相場が高騰していても、売却額のすべてに所得税がかかるわけではありません。
取得金額や費用を整理し、特別控除を適用したうえで、税額を計算することが重要です。
利益が「50万円以下」なら特別控除が適用されて非課税になる
金の売却による年間利益が50万円以下の場合、原則として譲渡所得の特別控除によって課税対象額を0円にできます。
国税庁では、金地金の譲渡所得について、年間最大50万円の特別控除を認めているためです。
金の売却益は、次の計算式で算出します。
売却益=売却額-(取得費+売却にかかった費用)
例えば、150万円で購入した金地金を200万円で売却し、売却手数料が5万円だったとします。
この場合、売却益は45万円となるため、ほかに対象となる譲渡益がなければ特別控除の範囲内に収まります。
| 項目 | 金額 |
|---|---|
| 売却額 | 200万円 |
| 取得費 | 150万円 |
| 売却手数料 | 5万円 |
| 売却益 | 45万円 |
| 特別控除額 | 45万円 |
| 課税される譲渡所得 | 0円 |
ただし、50万円の特別控除は金地金だけに個別適用されるものではありません。
同じ年に発生したほかの総合課税の譲渡益と合算して判断します。
また、営利目的で継続的に売買する場合は、事業所得や雑所得に区分される可能性があり、同じ計算方法は適用できません。
保有期間(5年)で税金が半額に?短期譲渡と長期譲渡の違い
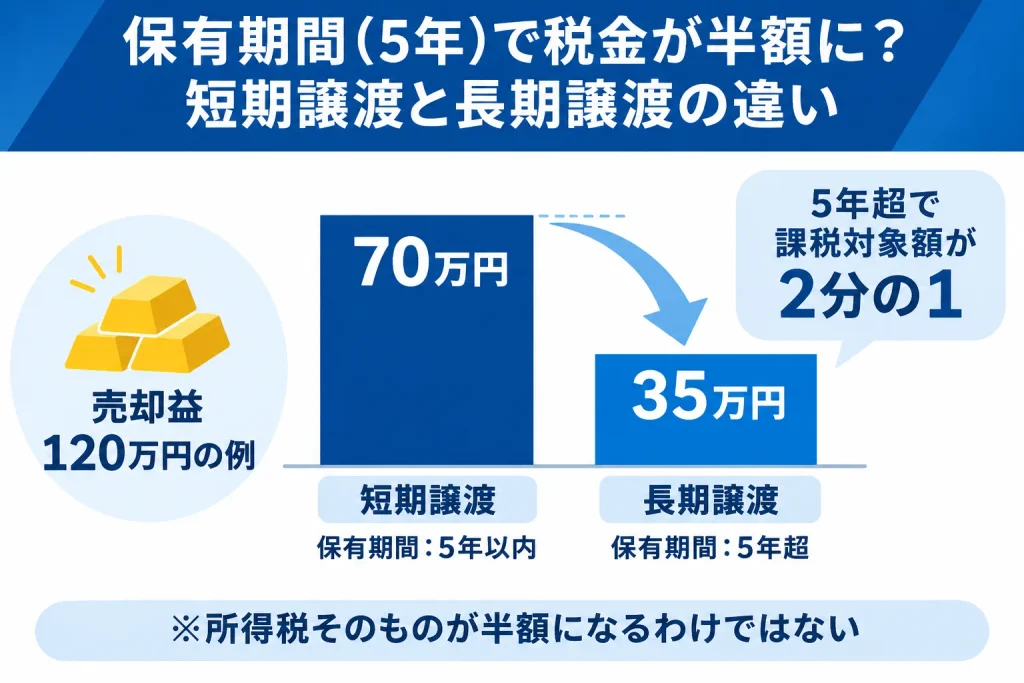
金を5年超保有してから売却すると、課税対象になる譲渡所得を2分の1にできます。
金地金の譲渡所得は、所有期間によって「短期譲渡所得」と「長期譲渡所得」に分けられるためです。
それぞれの計算方法は、次のように異なります。
| 比較項目 | 短期譲渡所得 | 長期譲渡所得 |
|---|---|---|
| 所有期間 | 5年以内 | 5年超 |
| 特別控除 | 最大50万円 | 最大50万円 |
| 課税対象額 | 特別控除後の金額 | 特別控除後の金額の2分の1 |
| 税負担 | 通常の計算になります。 | 課税対象額が軽減されます。 |
例えば、金を売却して120万円の利益が発生し、ほかに総合課税の譲渡益がないケースを考えてみましょう。
短期譲渡では「120万円-50万円=70万円」が課税対象額です。
一方、長期譲渡では「(120万円-50万円)÷2=35万円」となります。
ただし、所得税そのものが必ず半額になるわけではありません。
金の売却時期を調整できる場合は、5年を超えて保有しているか確認するとよいでしょう。
無申告がバレたらどうなる?税務調査のペナルティと対策
金の売却益を申告せずに放置すると、無申告加算税や延滞税などのペナルティが課される可能性があります。
ただし、税務調査の通知前に自主申告することで、税負担を軽減できる場合もあります。
ここでは、無申告が発覚した場合のペナルティと、適切な対処方法について解説します。
無申告加算税や延滞税などの追加負担が発生するリスク
金の売却益を無申告のまま放置すると、所得税の本税とは別に、無申告加算税や延滞税などの追加負担が発生する可能性があります。
無申告加算税の割合は、申告したタイミングや納める税額によって異なります。
令和5年分以降の所得税について、主な無申告加算税の割合は、以下です。
| 申告のタイミング | 本来納める税額に対する無申告加算税 |
|---|---|
| 税務調査の事前通知前に自主申告 | 原則5% |
| 事前通知後・調査による決定を予知する前 | 50万円以下の部分は10% 50万円超300万円以下の部分は15% 300万円超の部分は25% |
| 調査による決定を予知した後など | 50万円以下の部分は15% 50万円超300万円以下の部分は20% 300万円超の部分は30% |
例えば、本来納める所得税が40万円だった場合、調査による決定を予知した後などでは、原則として6万円の無申告加算税が発生します。
さらに、2026年中の延滞税は、原則として納期限後の最初の一定期間が年2.8%、それ以降が年9.1%です。
事実の隠蔽や仮装があった場合は、無申告加算税に代えて原則40%の重加算税が課されることもあります。
税務調査の事前通知前に自主申告すれば無申告加算税を抑えられる
金の売却益を申告していなかった場合は、税務調査の事前通知を受ける前に自主的な期限後申告を検討しましょう。
一方、調査による決定を予知した後などに申告すると、通常は15%以上の割合が適用されます。
例えば、本来納める所得税が40万円の場合、事前通知前の自主申告と調査後などでは、無申告加算税に次のような差が出ます。
| 申告時期 | 無申告加算税 |
|---|---|
| 事前通知前に自主申告 | 2万円 |
| 調査による決定を予知した後など | 6万円 |
| 差額 | 4万円 |
※通常の無申告加算税が課される場合の概算であり、延滞税や例外的な取り扱いは含んでいません。
自主申告する際は、売却時の領収書や買取明細、購入時の取得費を確認することが必要です。
国税庁の確定申告書等作成コーナーを利用すれば、期限後申告書を作成してe-Taxなどで提出できます。
無申告加算税がかからない例外もありますが、申告を先延ばしにするメリットはありません。
すでに無申告で税務署から通知が来てしまった場合のNG行動
税務署から金の売却に関する通知が届いた場合は、無視したり、取引内容を隠したりしないことが重要です。
税務署は、確定申告の内容を確認するために、電話や書面による連絡、税務調査などを実施しています。
連絡を受けた場合は、まず通知の内容を確認し、求められている対応を整理しましょう。
- 税務署からの電話や書面を無視して放置する
- 買取明細や領収書などの記録を破棄する
- 実際とは異なる購入金額や取引日を申告する
- 家族名義の取引だったと虚偽の説明をする
- 税理士に売却した事実を隠して相談する
なお、税務署からの連絡がすべて正式な税務調査の事前通知に当たるわけではありません。
通知の種類によって加算税の扱いが異なる場合があるため、不明な点は税務署や税理士に確認してください。
「税金対策」を謳う怪しい金買取業者の罠
金を売却する際は、「税金がかからない」「税務署にばれない」などと説明する買取業者に注意が必要です。
特に、200万円以下に分割すれば申告が不要になるという説明を鵜呑みにすると、申告漏れにつながるおそれがあります。
以下では、怪しい金買取業者の手口と、信頼できる業者の選び方について解説します。
「200万円以下に分割して買い取る」など甘い言葉に乗ってはいけない
金の売却額を200万円以下に分割しても、所得税の申告義務がなくなるわけではありません。
金地金の譲渡所得は、原則として1年間の譲渡益をもとに計算するためです。
例えば、500万円分の金地金を一度に売らず、100万円ずつ5回に分けて売却したとします。
この場合でも、それぞれの取引で発生した利益を適切に計算し、年間の譲渡所得として扱う必要があります。
支払調書の提出義務についても、実際の取引内容に基づいて判断されるため、分割すれば必ず提出対象外になるとは限りません。
- 税務署への報告を避ける目的で取引を偽装する
- 実際の売却額とは異なる金額を伝票に記載する
- 売却者の氏名や取引内容を偽って記録する
- 複数回の売却益を合算せず、確定申告から除外する
もちろん、保有する複数のインゴットを別々の時期に売却する行為自体が、直ちに違法になるわけではありません。
問題となるのは、申告すべき所得を隠したり、取引の事実を偽ったりすることです。
買取業者から分割売却を勧められた場合も、税務上の扱いを確認したうえで判断しましょう。
税務トラブルを避けるための「信頼できる買取業者」の選び方
金の売却で税務トラブルを避けるためには、適切な本人確認と取引記録の管理を行う買取業者を選ぶことが重要です。
正規の手続きを行う店舗であれば、売却額や手数料などを確認できる書類が残り、確定申告の際にも取引内容を説明しやすくなるためです。
金地金や純金インゴット、ジュエリーなどの買取を依頼する際は、次の項目をチェックしましょう。
| 確認項目 | チェックするポイント |
|---|---|
| 運営会社 | 会社名・住所・電話番号が明示されているか |
| 許可情報 | 中古ジュエリーなどの古物を扱う場合は、古物商許可を確認 |
| 買取価格 | 金相場や重量、純度に応じた査定の説明があるか |
| 取引明細 | 売却額や品目、取引日などを記載した書類を受け取れるか |
| 本人確認 | 法令に応じた本人確認の手続きを行っているか |
| 税金の説明 | 「絶対にばれない」などと断言していないか |
例えば、買取実績が豊富な大手事業者であっても、買取価格や手数料、本人確認の手続きなどを比較することが大切です。
なお、古物商許可の有無だけで、すべての地金取引の適法性や業者の信頼性を判断できるわけではありません。
金の売却・無申告に関する不安を確実に解決するには?
金の売却後に税金や無申告の不安を感じている場合は、まず取引内容を整理し、確定申告が必要かどうか確認しましょう。
金の売却益は、購入金額や保有期間、ほかの所得などによって税務上の扱いが変わるためです。
特に、相続や贈与によって取得した金地金を売却した場合は、取得費や取得時期の確認が必要になります。
また、過去に売却した金について確定申告をしていなかった場合も、申告義務があったかどうかを確認することが大切です。
不安を解消するために、まずは次の情報を整理してください。
- 金を購入または取得した時期
- 売却した日付と買取金額
- 取得金額がわかる領収書や証明書
- 買取業者が発行した取引明細
- 売却した年の給与所得などの情報
- 過去に提出した確定申告書の内容
給与所得者の場合、一定の条件を満たせば給与以外の所得が20万円以下のときに所得税の確定申告が不要となる制度もあります。
ただし、住民税の申告は別途必要になる場合があるため注意してください。
税務調査の通知に焦る前に税金に強い税理士へ相談する
金の売却益について申告漏れの可能性がある場合は、税務調査の通知が届く前に税理士へ相談することをお薦めします。
税理士は、所得税の計算や確定申告書の作成、税務署への対応などを依頼できる税務の専門家だからです。
特に、過去の購入金額がわからない場合や、相続した金地金を売却した場合は、専門的な判断が必要になることがあります。
税理士に相談することで、次のような対応を検討できます。
- 金の売却益が課税対象になるか確認する
- 取得費や売却費用を整理して税額を計算する
- 特別控除や長期譲渡所得の適用を確認する
- 期限後申告や修正申告の手続きを進める
- 税務調査の通知内容を確認し、必要な資料を準備する
また、税理士に依頼する際は、日本税理士会連合会の税理士情報検索などで登録状況を確認すると安心です。
相談料や申告書の作成費用、税務調査への対応費用は事務所によって異なるため、事前に確認しておきましょう。
無申告の期間が長い場合も、事実を隠さず相談することが重要です。
貴金属を売るなら買取専科
金やプラチナなどの貴金属を売却するなら、ぜひ買取専科にご相談ください。
当店では、金のインゴットやK18のアクセサリー、プラチナ製品など、幅広いお品物の買取に対応しています。
査定時には当日の金相場や重量、純度などを確認し、お客様に査定額の根拠を分かりやすくご説明します。
古いものや傷のあるもの、刻印が見当たらないものも、お気軽にお持ちください。
また、店頭買取だけでなく、出張買取やLINE査定にも対応しているため、ご都合に合わせてご利用いただけます。
貴金属の売却が初めての方も、まずは買取専科の無料査定をご利用ください。
こちら ›
※買取価格を保証するものではございません。
※実際の買取価格はお品物の状態・査定時の相場により異なります。
※「キャンペーン適用価格」は最大20%適用時の買取価格例となります。
※キャンペーンの適用条件は公式サイトをご確認ください。
状態に関するご相談から買取査定まで、金・貴金属のお悩みは買取専科へお気軽にご相談ください。