純金積立は短期で大きく稼ぎたい人には向きませんが、少額から長期で資産を守りたい人には役立つ投資方法です。
月1,000円から自動で金を買えて、運営会社が保管してくれる手軽さが魅力といえます。
一方で、購入手数料が1.6〜2.8%と割高なうえ、利息や配当がつかず、新NISAも使えないといった声も少なくありません。
さらに、保管方法が「消費寄託」の会社では、倒産時に金が全額戻らないリスクもあります。
ただし、こうしたデメリットの多くは、業者選びや5年以上の長期保有を意識すれば対策が可能です。
この記事では、純金積立がやめとけと言われる5つの理由と金投資の8つのデメリット、損をする原因と対策を初心者向けに分かりやすく解説します。
向いている人・向いていない人も紹介しているので、始めるかどうかの判断材料にしてください。
ブランド品の買取相場は年々上昇傾向。
相場高騰+キャンペーンが重なる今が売却のチャンスです。
こちら›
※買取価格を保証するものではございません。
※実際の買取価格はお品物の状態・査定時の相場により異なります。
※「キャンペーン適用価格」は最大30%適用時の買取価格例となります。
※キャンペーンの適用条件は公式サイトをご確認ください。
そもそも純金積立とは
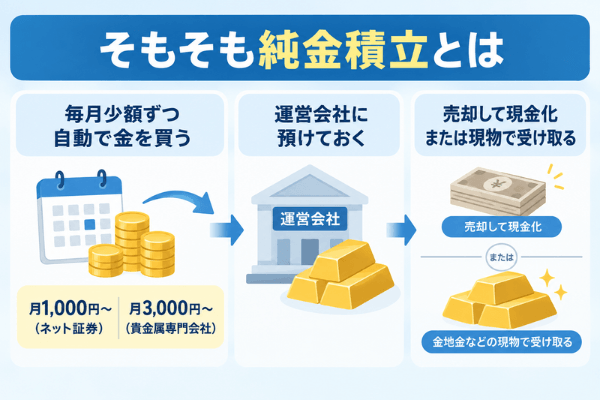
純金積立は「毎月少額ずつ自動で金を買い、運営会社に預けておく投資方法」です。
ただし、仕組みを知らないまま評判だけで判断すると、自分に合う投資を見逃したり、逆に合わない投資を始めてしまったりするおそれがあります。
「やめとけ」と言われる理由を理解するために、まずは純金積立の基本の仕組みを解説します。
毎月一定額で金を買い付ける「純金積立」の基本
純金積立とは、毎月決まった金額(または決まった量)で少しずつ金を買い、コツコツ貯めていく投資方法です。
金の延べ棒をまとめて買うには大きな資金が必要ですが、純金積立なら月1,000円程度の少額から始められます。
証券会社や貴金属の専門会社、一部の銀行などが取り扱っています。
積立の方法は、大きく次の2種類に分かれます。
| 積立の種類 | 内容 | 特徴 |
|---|---|---|
| 定額積立 | 毎月決まった金額分の金を買う | 価格が高い月は少なく、安い月は多く買える |
| 定量積立 | 毎月決まったグラム数の金を買う | 価格によって毎月の支払額が変わる |
多くの証券会社では定額積立が採用されています。
この考え方は「ドルコスト平均法」と呼ばれ、値動きのリスクをやわらげる方法として知られています。
たとえば毎月1万円を積み立てる場合、金が1g=2万円の月は0.5g、1g=2.5万円の月は0.4gを買う仕組みです。
純金積立は、少額から自動で金を買い続けられる「手間のかからない金投資」です。
関連記事:金の延べ棒(インゴット)の重さは全9種類!サイズ別の価値や手数料を解説
購入から保管・売却までの流れ
純金積立は、口座を開いて積立を設定すれば、購入から保管まで運営会社が自動で行ってくれます。
自分で金を管理する必要がないため、初心者でも続けやすいのが特徴です。
- 証券会社や貴金属会社で純金積立用の口座を開設する
- 毎月の積立額(または積立量)と引き落とし口座を決める
- 毎月、自動で金が買い付けられる
- 買った金は運営会社が保管する
- 必要なときに売却して現金化するか、金地金(延べ棒)などで受け取る
また、積み立てた金は、一定量に達すれば地金やコイン、ジュエリーなどに交換して引き出せる会社もあります。
SBI証券でも、現物転換を申し込めば金の現物を手元に届けてもらうことが可能です。
このように、純金積立は「買う・預ける・売る・受け取る」までを一つの口座で完結できる仕組みになっています。
純金積立はいつ生まれた?
日本の純金積立は、1980年代に大手の貴金属商がサービスを始めたことがきっかけとされています。
その背景には、金が「誰でも自由に買える資産」になったという制度の変化がありました。
かつて日本の金価格は日本銀行が決める公定価格で、個人が自由に投資できるものではありませんでした。
| 年 | 出来事 |
|---|---|
| 1973年4月 | 金の輸入が自由化される |
| 1978年4月 | 金の輸出も自由化され、売買が完全自由化される |
| 1982年4月 | 銀行・証券会社でも金の取引ができるようになる |
| 1980年代 | 大手貴金属商が純金積立を開始 |
| 1990年代 | 証券会社や銀行も取り扱いを始める |
なかでも田中貴金属工業は、日本で初めて純金積立を販売した会社として知られています。
インターネットが普及した2000年代以降は、オンラインで申し込めるサービスが増え、より身近な投資になりました。
ブランド品の買取相場は年々上昇傾向。
相場高騰+キャンペーンが重なる今が売却のチャンスです。
こちら›
※買取価格を保証するものではございません。
※実際の買取価格はお品物の状態・査定時の相場により異なります。
※「キャンペーン適用価格」は最大30%適用時の買取価格例となります。
※キャンペーンの適用条件は公式サイトをご確認ください。
純金積立は「やめとけ」と言われる5つの理由
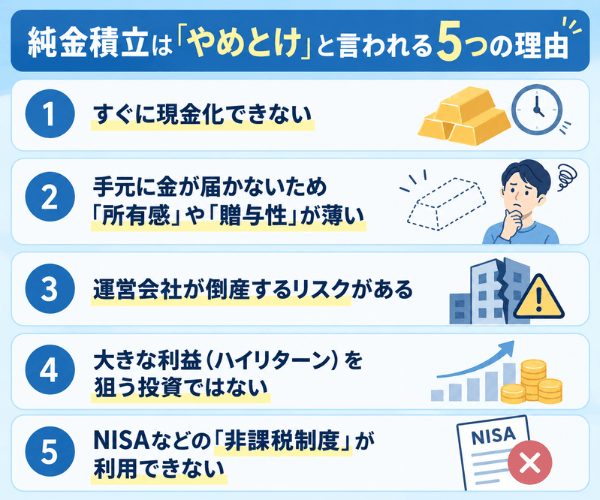
純金積立が「やめとけ」と言われるのは、仕組みそのものに不安な点があるからです。
ただし、理由を一つずつ見ていくと、事前に知っておけば対策できるものも少なくありません。
すぐに現金化できない
純金積立は、売却を申し込んでも当日中にお金が手に入るとは限らない点に注意が必要です。
その理由は、売却の注文を出してから、代金が指定口座に振り込まれるまでに数日かかるのが一般的だからです。
さらに、金は株式のように取引時間中に好きな価格で売れるわけではありません。
取扱会社がその日に発表した価格でしか売買できないケースもあります。
- 売却代金の入金までに数営業日かかる
- 取扱会社の決めた価格でしか売買できない場合がある
- 市場が混乱した際には売買に応じてもらえないこともある
このため、生活費や緊急用の資金は預貯金で確保し、純金積立には「当面使わないお金」を回すことが大切です。
手元に金が届かないため「所有感」や「贈与のしやすさ」が薄い
純金積立で買った金は、原則として運営会社が保管するため、手元に現物がありません。
「金を持っている実感がほしい」「家族に金を手渡したい」という人には物足りなく感じられるでしょう。
たとえば田中貴金属の場合、引き出しには次のような手数料がかかります。
| 項目 | 手数料(税込) |
|---|---|
| 引出し手数料 | 2,200円/回 |
| 500g〜1kgのバー | 指定料無料 |
| 100〜300gのバー | 16,500円 |
| 50gのバー | 13,200円 |
| 5〜20gのバー | 8,800円 |
小さいサイズのバーほど手数料の負担が大きくなります。
また、銀行の純金積立では、預けている金を第三者に譲渡したり担保にしたりできないと定めている例もあります。
つまり、純金積立は「金を手に持つ」「人に渡す」という用途には向きにくい仕組みなのです。
運営会社が倒産するリスクがある
純金積立は、運営会社の保管方法によっては、倒産時に金が全額戻らない可能性があります。
これは、純金積立が預金保険制度や投資者保護基金のような公的な保証の対象外だからです。
保管方法には「特定保管」と「消費寄託」の2種類があり、倒産時の扱いが大きく異なります。
| 項目 | 特定保管 | 消費寄託 |
|---|---|---|
| 金の所有権 | 顧客にある | 運営会社に移る |
| 管理方法 | 会社の資産と分けて保管 | 会社が運用できる |
| 倒産時の扱い | 全量返還される | 全額戻らないリスクがある |
| 保管料 | かかる場合が多い | 無料または低額が多い |
たとえば、田中貴金属や徳力本店は特定保管を採用しています。
一方、三菱マテリアルでは、保管料が無料の「消費寄託」と、有料で会社の資産と分けて保管する「混蔵寄託」の2種類から保管方法を選ぶことができます。
また、日本マテリアルのように、2025年10月から手数料が割安な消費寄託の受付を始めた会社もあります。
手数料の安さだけで選ばず、契約前に「どちらの保管方法か」を必ず確認しておきましょう。
大きな利益(ハイリターン)を狙う投資ではない
純金積立は、短期間で資産を大きく増やしたい人には向かない投資です。
金は株式と違い、会社の成長によって価値が増えるものではありません。
ただし、近年は金価格が大きく上がった時期もありました。
| 時期 | 田中貴金属の店頭小売価格(税込・1gあたり) |
|---|---|
| 2016年4月1日 | 4,849円 |
| 2025年1月7日 | 1万4,776円 |
| 2026年3月 | 3万305円(過去最高値) |
| 2026年8月3日 | 2万2,624円 |
この表から、金は10年で5倍以上になった一方、最高値から約25%下がった時期もあることが分かります。
最近の上昇はあくまで結果であり、今後も同じペースで上がる保証はありません。
NISAなどの「非課税制度」が利用できない
純金積立は、新NISAの対象外のため、利益が出ると税金がかかる場合があります。
同じ金への投資でも、金ETFや金の投資信託なら新NISAの成長投資枠で非課税にできるため、不利に感じる人が多いのです。
| 金投資の方法 | 新NISA | 売却益の税金 |
|---|---|---|
| 純金積立・金地金 | 対象外 | 原則、譲渡所得として総合課税 |
| 金ETF(例:純金上場信託〈1540〉) | 成長投資枠で購入可能 | NISA口座なら非課税 |
| 金の投資信託 | 成長投資枠で購入可能 | NISA口座なら非課税 |
なお、2026年7月時点では、つみたて投資枠の対象商品に金ファンドは含まれていません。
一方で、純金積立の売却益には年間50万円の特別控除があるため、利益が小さければ税金がかからない場合もあります。
非課税メリットを重視するなら、金ETFや金の投資信託を新NISAで活用する方法も比べてみるとよいでしょう。
金投資の8つのデメリット
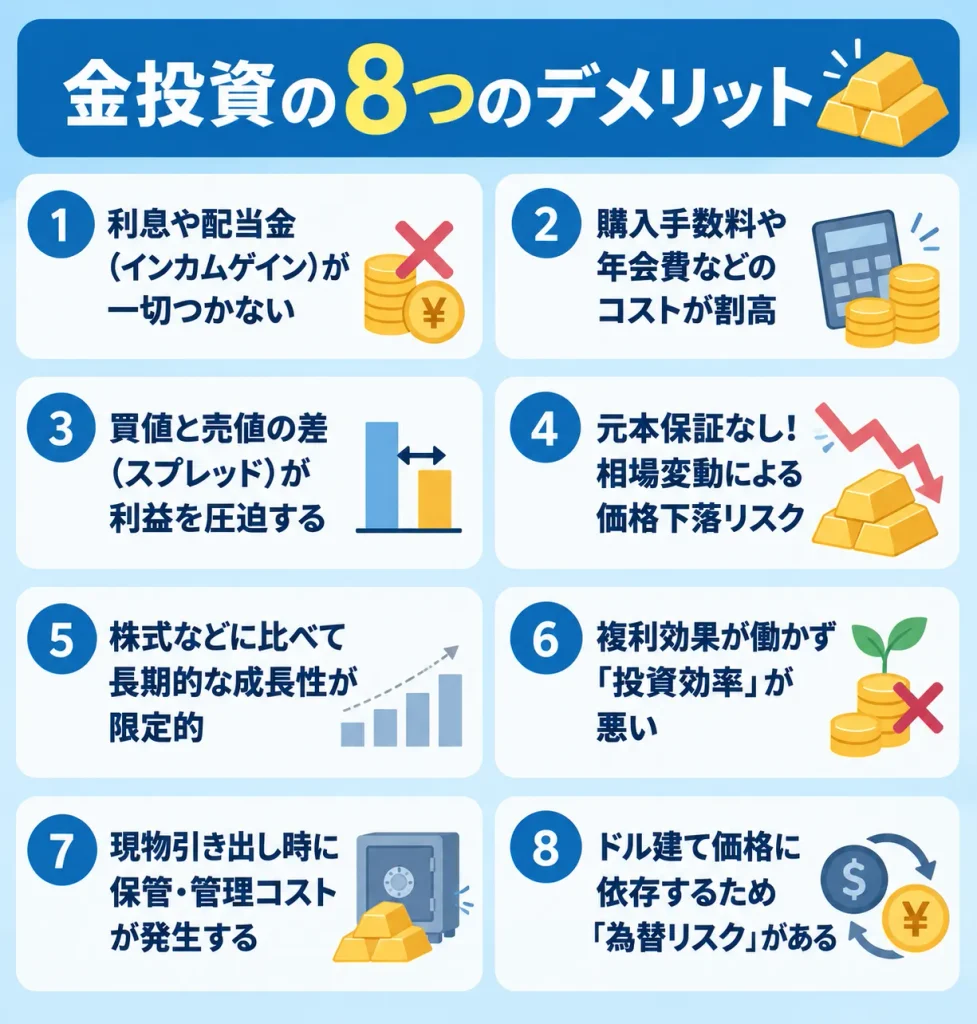
金の性質から生じる弱点は、金地金や金貨、金ETFなどにも共通するものが多くあります。
8つのデメリットを知ったうえで、自分の資産の何割を金に回すかを考えてみてください。
利息や配当金(インカムゲイン)が一切つかない
金は、持っているだけではお金を生み出さない資産です。
預金の利息や株式の配当金のように、保有中に受け取れる収入(インカムゲイン)がありません。
利益を得るには、買ったときより高い価格で売る必要があります。
利益の種類を比べると、違いがよく分かります。
| 利益の種類 | 意味 | 主な例 |
|---|---|---|
| キャピタルゲイン | 売却して得る売買差益 | 株式・貴金属・絵画など |
| インカムゲイン | 持っている間に継続して得る収入 | 配当金・家賃収入・預金利息など |
たとえば、100万円分の金を10年間持っていても、価格が変わらなければ資産は100万円のままです。
さらに、年会費などのコストがかかれば、その分だけ実質的に目減りしてしまいます。
この点は純金積立だけでなく、金投資全般に共通する弱点です。
安定したインカムゲインを求める場合は、配当や利息を生む他の資産との組み合わせが必要です。
購入手数料や年会費などのコストが割高
純金積立は、株式の積立や投資信託と比べて、購入時のコストが高めに設定されています。
毎回の購入に手数料がかかるため、長く続けるほどコストの合計も大きくなります。
| 項目 | SBI証券・楽天証券・マネックス証券 | 田中貴金属 |
|---|---|---|
| 最低積立額 | 月1,000円 | 月3,000円 |
| 購入手数料(税込) | 1.65% | 1.6〜2.8% |
| 年会費 | 無料 | 1,100円(ネットサービス利用で無料) |
田中貴金属の購入手数料は、毎月の積立額によって次のように変わります。
- 月3,000円〜2万9,000円:2.8%
- 月3万円〜4万9,000円:2.2%
- 月5万円以上:1.6%
たとえば、月1万円を10年間、手数料1.65%で積み立てた場合、手数料の総額は約1万9,800円になる計算です。
株式や投資信託はネット証券なら手数料が無料や低率のことも多いため、比べると割高に感じられます。
買値と売値の差(スプレッド)が利益を圧迫する
金は、買うときの価格と売るときの価格に差があるため、買ってすぐに売ると損をしやすい資産です。
この価格差は「スプレッド」と呼ばれ、実質的なコストの一つになります。
ニュースなどで目にする金価格の多くは「店頭小売価格(買うときの価格)」です。
しかし、実際に売るときは、それより低い「買取価格」が適用されます。
価格の種類を整理すると次のとおりです。
| 価格の種類 | 意味 |
|---|---|
| 小売価格 | 私たちが金を買うときの価格 |
| 買取価格 | 私たちが金を売るときの価格 |
つまり、購入手数料に加えて、このスプレッドの分だけ値上がりしなければ利益が出ません。
たとえば、評価額を小売価格で計算すると大きく増えて見えても、実際に売却して受け取れる金額はそれより少なくなります。
金の資産価値は、小売価格ではなく「買取価格」で算出する必要があります。
元本保証なし!相場変動による価格下落リスク
純金積立を含む金投資は、元本保証がない商品です。
金価格は世界の経済情勢や為替、各国の金融政策など多くの要因で毎日変動しています。
そのため、買ったときより価格が下がれば、売却時に損失が出る可能性があります。
実際の値動きを見ると、短期間でも大きく上下していることが分かります。
- 2026年1月:1gあたり3万248円で初めて3万円を突破
- 2026年3月:3万305円の過去最高値を記録
- 2026年8月3日:2万2,624円まで下落(最高値から約25%の下落)
仮に最高値付近で100万円分の金を買っていた場合、半年ほどで約25万円分の価値が減った計算になります。
銀行の純金積立の説明書にも、預金保険の対象外であり、元本保証や利息のつく商品ではないとはっきり書かれています。
金は「安全資産」と呼ばれることもありますが、値下がりしない資産ではないと理解しておくことが大切です。
株式などに比べて長期的な成長性が限定的
金は、企業のように利益を生み出して成長する資産ではないため、長期的な成長力には限界があります。
株式は、会社が稼いだ利益によって価値が上がったり、配当が増えたりする可能性があります。
一方、金はそれ自体が何かを生み出すわけではなく、価格は需要と供給のバランスで決まります。
株式と金の性質を比べると、次のような違いがあります。
| 比較項目 | 株式 | 金 |
|---|---|---|
| 価値が上がる理由 | 企業の成長・利益 | 需要と供給、経済不安など |
| 保有中の収入 | 配当金・株主優待がある場合も | なし |
| 価値がゼロになる可能性 | 倒産すればありうる | 発行体がないため極めて低い |
このように、金は「価値がなくなりにくい」という強みがある一方、「自ら増えていく力」は持っていません。
資産を大きく育てるなら株式などを中心とし、金はリスクヘッジ(守り)として一部に組み入れるのが一般的です。
複利効果が働かず「投資効率」が悪い
金投資は、利息や配当を再投資して増やす「複利効果」を得られません。
複利とは、運用で得た利益を元本に加えて、さらに利益を生ませる仕組みです。
たとえば、年3%の利息がつく商品に100万円を預けると、1年後の103万円に対して翌年も3%の利息がつきます。
このように、利益が利益を生む状態が長く続くほど、資産は雪だるま式に増えていきます。
しかし金は、持っているだけでは利息も配当も生まれません。
そのため、金の価値が増えるかどうかは、すべて金価格の値上がり次第になります。
複利の有無を比べると次のとおりです。
- 配当のある株式や投資信託:受け取った分配金を再投資でき、複利効果が期待できる
- 金:保有中の収入がないため、複利効果は働かない
実際に、純金積立から金ETFへの移行を検討する相談では、「複利が見込めるか」が判断材料として挙げられています。
長期で効率よく資産を増やしたい場合は、複利が働く商品と組み合わせることを意識してください。
現物引き出し時に保管・管理コストが発生する
積み立てた金を現物で受け取る場合は、手数料などの追加コストがかかります。
さらに、手元に置いた後は、盗難や紛失を防ぐための保管にも気を配らなければなりません。
引き出しのコストは会社によって異なりますが、主な例は次のとおりです。
| 会社 | 引き出しのルール・費用の例 |
|---|---|
| 田中貴金属 | 引出し手数料2,200円/回、5〜20gのバーは指定料4,400円 |
| 徳力本店 | 5gから引き出し可能 |
| 三菱マテリアル | 金は5gから引き出し可能 |
また、引き出した金を自宅で保管する場合は、金庫を用意したり、銀行の貸金庫を借りたりする費用も考えておく必要があります。
金ETFの中には現物に交換できるものもありますが、その際には売却とみなされて税金がかかり、消費税や手数料も発生します。
「いずれ現物がほしい」と考えている人は、引き出し時と保管にかかる費用まで含めて計画しておきましょう。
ドル建て価格に依存するため「為替リスク」がある
日本の金価格は、世界の金価格と円・ドルの為替レートの両方に左右されます。
そのため、世界の金価格が上がっても、円高が進むと日本円での金価格が伸びないことがあります。
金は世界中で取引されており、国際的な価格は米ドル建てで決まるのが一般的です。
円建て金価格の動き方を整理すると、次のようになります。
| ドル建て金価格 | 為替 | 円建て金価格への影響 |
|---|---|---|
| 上昇 | 円安 | 大きく上がりやすい |
| 上昇 | 円高 | 上昇が打ち消されることも |
| 下落 | 円高 | 大きく下がりやすい |
| 下落 | 円安 | 下落がやわらぐことも |
たとえば、世界の金価格が10%上がっても、同じ時期に円が10%高くなれば、日本での金価格はほとんど変わりません。
金を持つときは、金そのものの値動きだけでなく、為替の動きにも目を向けておくことが大切です。
純金積立や金投資が「向いている人・向いていない人」
純金積立には特有のデメリットがあるため、すべての人に最適なわけではありません。
しかし、投資の目的によっては有効な選択肢となります。
ここでは、向いている人・向いていない人の特徴を紹介します。
純金積立がおすすめな人の特徴
純金積立は、少額からコツコツと金を持ちたい人に向いている投資です。
自動で買い付けてくれるため、投資に時間をかけられない人でも続けやすい仕組みになっています。
- 月1,000円〜数千円の少額から金を持ちたい
- 購入のタイミングを考えず、自動で積み立てたい
- 株式などに偏った資産を分散させたい
- いずれ金地金やジュエリーとして受け取ることも考えている
- 10年以上の長い期間で続けるつもりがある
たとえば、2015年12月から10年間、毎月1万円(手数料1.65%)を積み立てた場合のシミュレーションでは、元本120万円が2025年11月時点で約312万円になった計算です。
ただし、これは金価格が大きく上がった期間の結果であり、将来も同じになるとは限りません。
それでも、「時間を味方につけて少しずつ金を持つ」という目的には純金積立がぴったり合うでしょう。
金投資全般が向いている人の特徴
金投資は、資産を大きく増やすよりも「守る」ことを重視する人に向いています。
金は株式や債券と違い、発行した会社が倒産して価値がなくなるといったリスクがない資産だからです。
- 物価上昇(インフレ)や円安への備えを持ちたい
- 景気悪化や国際情勢の不安に備えたい
- 株式や預金以外にも資産を分けておきたい
- 世界中で価値が認められる資産を持っておきたい
また、金は株式と異なる値動きをしやすく、世界情勢が不安定になると買われる傾向があるため「有事の金」とも呼ばれます。
このように、金は「もしものときの保険」として資産の一部に組み入れたい人にとって、心強い選択肢になります。
逆にやめたほうがいい・向いていない人の特徴
短期間で大きな利益を狙いたい人や、手元資金に余裕がない人は、純金積立をやめたほうがよいでしょう。
ここまで見てきたように、金は利息や配当がなく、手数料も割高で、価格が下がるリスクもあるからです。
| 向いていない人 | 理由 |
|---|---|
| 短期間で利益を出したい人 | 手数料やスプレッドがあり、短期では利益が出にくい |
| 定期的な収入(配当・利息)がほしい人 | 金はインカムゲインを生まない |
| 生活防衛資金が貯まっていない人 | 急な出費に対応しにくい |
| 非課税制度を最大限使いたい人 | 純金積立はNISAの対象外 |
| コストをできるだけ抑えたい人 | 購入手数料や年会費がかかる |
まずは生活費の数か月分を預貯金で確保し、そのうえで余裕資金の一部を金に回すことをおすすめします。
純金積立で損をする主な原因とは?
純金積立で損をする人には、いくつかの共通したパターンがあります。
原因と対策を知っておけば、同じ失敗を避けることができます。
積立を途中でやめると損失につながる理由
純金積立は、価格が下がったときに積立をやめてしまうと、損失を抱えたまま終わる可能性が高くなります。
定額で積み立てる仕組みは、価格が安いときに多く買えることで、平均の購入価格を下げる効果があるからです。
価格が下がった局面は、本来なら「たくさん買えるチャンス」にあたります。
しかし、不安になって積立をやめると、この効果を自ら手放すことになります。
積立を続けた場合とやめた場合の違いを整理しましょう。
| 行動 | 結果 |
|---|---|
| 下落時も積立を続ける | 安い価格で多く買え、平均購入価格が下がる |
| 下落時に積立をやめる | 高値で買った分の平均価格が残り、回復を待つしかない |
| 下落時に売却する | 損失が確定する |
たとえば、2026年3月の最高値付近から8月にかけて約25%下がった時期に積立をやめた人は、高値で買った分だけが残ったことになります。
価格が下がっても家計に無理のない範囲で積立を続けられるよう、最初から「続けられる金額」で設定しておくことが大切です。
短期間で売却すると利益を得にくい理由
純金積立は、購入から短い期間で売ると、利益が出にくい投資です。
購入時の手数料と、買値と売値の差(スプレッド)が、最初からマイナスとして差し引かれるからです。
たとえば、手数料2.8%で金を買った場合、少なくとも手数料分とスプレッド分だけ価格が上がらなければ、売っても損になります。
さらに、税金の面でも短期売却は不利になります。
| 保有期間 | 課税対象額の計算 |
|---|---|
| 5年以下(短期譲渡所得) | 売却益 − 特別控除50万円 |
| 5年超(長期譲渡所得) | (売却益 − 特別控除50万円)× 1/2 |
このように、5年を超えて持つと課税される金額が半分になります。
純金積立は「最低でも5年以上」を目安に、長い目で続けることを前提に始めましょう。
参考:No.3152 譲渡所得の計算のしかた(総合課税)|国税庁
積立先の金融機関や運営会社の比較不足
純金積立は、どこで始めるかによってコストや安全性が大きく変わります。
よく比べずに選ぶと、手数料で損をしたり、倒産時のリスクが高い会社を選んでしまったりするおそれがあります。
- 購入手数料(1.6%〜2.8%程度と会社で差がある)
- 年会費や口座管理料の有無
- 最低積立額(月1,000円〜3,000円が一般的)
- 保管方法(特定保管か消費寄託か)
- 現物の引き出しにかかる手数料
- クレジットカード払いやポイント還元の有無
たとえば、月1万円を積み立てる場合、田中貴金属では手数料率が2.8%ですが、ネット証券なら1.65%で年会費もかかりません。
一方で、田中貴金属は特定保管を採用しており、ジュエリーへの交換など独自のサービスがあります。
「安さ」と「安心」のどちらを重視するかを決めたうえで、複数の会社を比べてから口座を開くようにしましょう。
純金積立以外の金に投資する方法
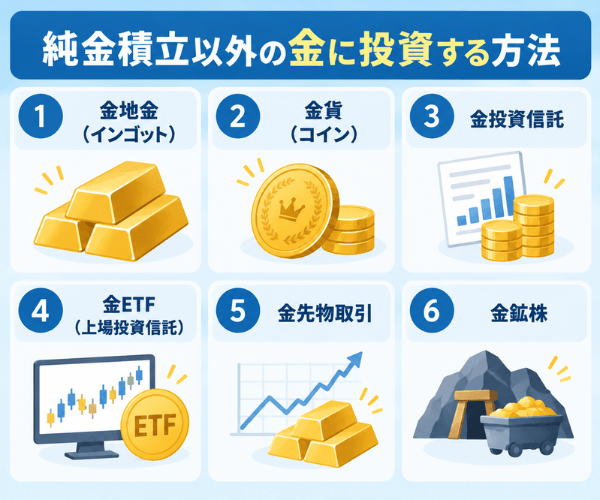
金に投資する方法は、純金積立だけではありません。
目的や予算によっては、ほかの方法のほうが合っている場合もあります。
ここでは、代表的な6つの方法について、特徴と注意点を解説します。
1. 金地金(インゴット)
金地金とは、いわゆる「金の延べ棒」のことで、金そのものを直接持てる投資方法です。
現物が手元にあるため、純金積立よりも「金を持っている」という実感を得やすいでしょう。
金地金は貴金属店や地金商などで購入できます。
ただし、購入にはまとまった資金が必要です。
| 項目 | 内容 |
|---|---|
| 主な購入先 | 貴金属メーカーの直営店、地金商など |
| 必要な資金 | 1gあたり2万円台なら、1kgで2,000万円を超える計算 |
| メリット | 現物を手元に置ける、発行体の倒産リスクがない |
| デメリット | 盗難・紛失リスク、保管の手間、小さいバーは手数料が割高 |
金地金は500gや1kgのバーが一般的です。
小さいサイズのバーは、加工にかかる手数料が上乗せされて割高になる場合があります。
また、自宅で保管する場合は、盗難や紛失のリスクに備える必要があります。
まとまった資金があり、現物で資産を持ちたい人には、金地金が有力な選択肢になるでしょう。
2. 金貨(コイン)
金貨は、金地金より少ない金額で現物を持てる投資方法です。
投資用の「地金型金貨」は、金の重さと純度によって価格が決まり、金相場に合わせて値動きします。
代表的な地金型金貨には次のようなものがあります。
| 金貨の名前 | 発行国 | 特徴 |
|---|---|---|
| メイプルリーフ金貨 | カナダ | 1979年発行開始、純度99.99%、世界的に流通量が多い |
| ウィーン金貨ハーモニー | オーストリア | 純度99.99%、楽器のデザインが日本で人気 |
| カンガルー金貨 | オーストラリア | 純度99.99%、デザインが毎年変わる |
たとえばメイプルリーフ金貨には、1オンス(約31.1g)から1/20オンスまで複数のサイズがあります。
1/10オンスなら、金貨1枚あたりの金額を抑えて購入することが可能です。
ただし、金貨には加工費(プレミアム)が上乗せされているため、同じ重さの地金と比べるとやや割高になります。
「少しずつ現物を集めたい」「贈り物にもしたい」という人には、金貨が向いているでしょう。
3. 金投資信託
金投資信託は、金価格に連動する成果をめざす投資信託を通じて、金に投資する方法です。
新NISAの成長投資枠で購入できるため、運用益を非課税にできる点が大きな魅力です。
| 比較項目 | 純金積立 | 金投資信託 |
|---|---|---|
| 新NISA | 対象外 | 成長投資枠で購入可能 |
| 売却益の税金 | 原則、総合課税の譲渡所得 | NISA口座なら非課税 |
| 現物の受け取り | 可能な場合がある | 不可 |
| 主なコスト | 購入手数料・年会費 | 信託報酬など |
なお、2026年7月時点では、つみたて投資枠の対象商品に金ファンドは含まれていません。
そのため、新NISAで金の投資信託を買う場合は、成長投資枠を使う必要があります。
投資信託は証券会社や銀行で購入でき、少額から積立設定ができる商品も多くあります。
現物にこだわらず、税金を抑えながら金に投資したい人には、金投資信託が有力な選択肢です。
4. 金ETF(上場投資信託)
金ETFは、証券取引所に上場している、金価格に連動する投資信託です。
株式と同じように取引時間中にリアルタイムで売買でき、新NISAの成長投資枠も利用できます。
代表的な国内の金ETFには、「純金上場信託(1540)」や「SPDRゴールド・シェア(1326)」などがあります。
- 新NISAの成長投資枠で購入でき、運用益が非課税になる
- 信託報酬は年0.4%程度と、純金積立の手数料より低い水準の商品もある
- 証券会社の特定口座なら、税金を自動で差し引いてもらえる
- 1540は約1,000口(1kg相当)以上で現物への転換も可能
ただし、現物に転換するときは一度売却したとみなされて税金がかかり、消費税や手数料も発生します。
また、ETFは1口単位での取引になるため、金額を指定した積立に対応している証券会社を選ぶと便利です。
コストを抑えて効率よく金に投資したい人には、金ETFが適しているといえるでしょう。
5. 金先物取引
金先物取引は、将来の決められた時点に、あらかじめ決めた価格で金を売買する約束をする取引です。
少ない資金で大きな金額を動かせるため、利益も損失も大きくなりやすい上級者向けの方法といえます。
先物取引では、取引金額の一部を「証拠金」として預けるだけで取引できます。
大阪取引所では、次のような金先物が上場されています。
| 種類 | 特徴 |
|---|---|
| 金標準先物 | 1kg単位の本格的な取引 |
| 金ミニ先物 | 標準先物より小さい単位で取引できる |
| ポケットゴールド100先物 | 2026年4月13日に上場した小口の先物 |
なお、金限日先物は2026年12月22日をもって取引を休止する予定です。
また、2025年10月には、金標準先物の証拠金が1枚あたり104.9万円まで上がりました。
大阪取引所も、預けた証拠金を超える損失が生じる可能性があると注意を呼びかけています。
金先物は値下がりを予想して利益を狙うこともできますが、初心者がいきなり始めるのは避けたほうが無難でしょう。
6. 金鉱株
金鉱株とは、金を掘り出す鉱山会社の株式のことです。
金そのものではなく、金で利益を上げる企業に投資する、間接的な金投資といえます。
金鉱株の特徴は、金価格だけでなく、その会社の業績や経営にも株価が左右される点です。
金そのものへの投資と比べると、次のような違いがあります。
| 比較項目 | 金そのもの(純金積立など) | 金鉱株 |
|---|---|---|
| 値動きの要因 | 金価格・為替 | 金価格・為替・企業の業績や経営 |
| 配当 | なし | 会社によっては受け取れる |
| 価値がゼロになる可能性 | 極めて低い | 会社が倒産すればありうる |
| 新NISA | 純金積立は対象外 | 金鉱株関連商品は対象になりうる |
一方で、鉱山会社は採掘コストや事故などの影響も受けるため、金価格と同じように動くとは限りません。
金鉱株は「金に関連しながら配当も期待したい」人向けですが、株式投資としてのリスクも理解したうえで選びましょう。
金以外にもある!資産形成に活用できる投資方法9選
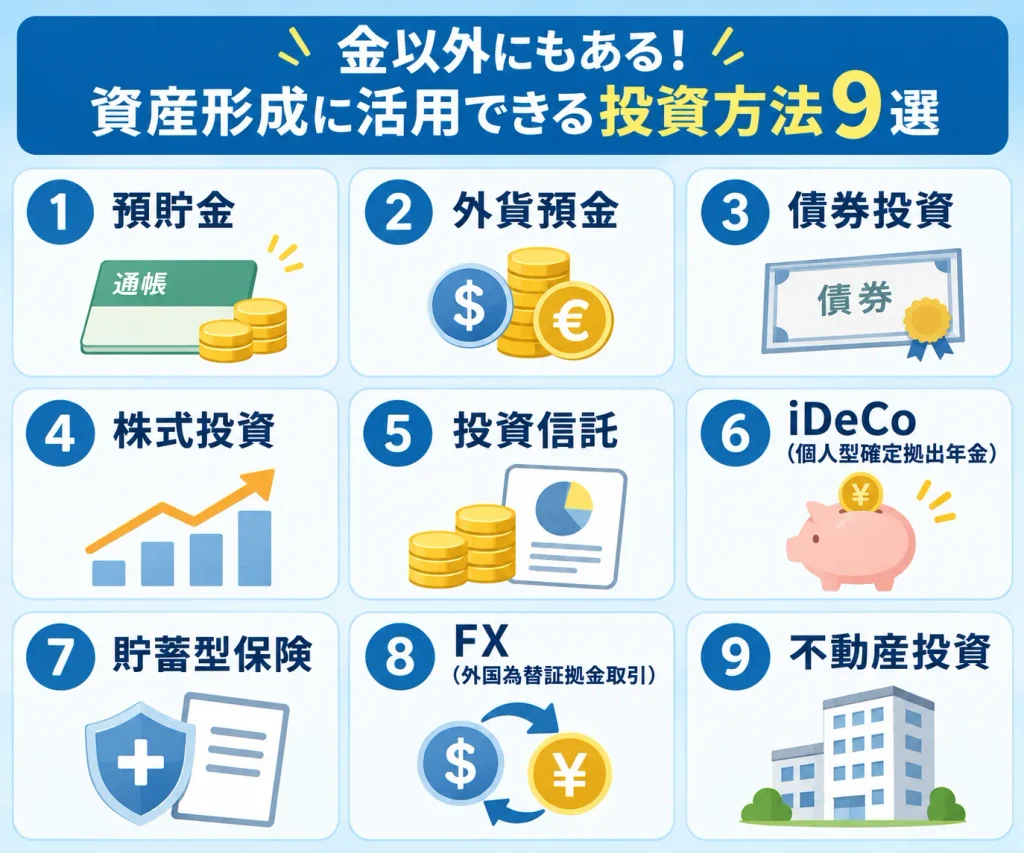
純金積立をやめるか迷っている人は、金以外の選択肢も知っておくと判断しやすくなります。
資産形成では、性質の違う資産を組み合わせることで、リスクを分散できるからです。
ここでは、代表的な9つの方法を初心者向けに紹介します。
預貯金
預貯金は、元本が一定額まで守られる、もっとも安全性の高い資産の置き場所です。
銀行が破綻した場合でも、預金保険制度によって一定の金額が保護されます。
保護の範囲は次のとおりです。
| 預金の種類 | 保護の範囲 |
|---|---|
| 決済用預金(当座預金・利息のつかない普通預金など) | 全額保護 |
| 一般預金等(利息のつく普通預金・定期預金など) | 1金融機関ごとに1人あたり元本1,000万円までとその利息 |
| 外貨預金など | 保護の対象外 |
預貯金はいつでも引き出せる流動性の高さも特徴です。
そのため、生活費や近いうちに使う予定のお金を置いておくのに向いています。
一方で、増える金額はわずかなため、物価が上がる時代には実質的な価値が目減りするおそれもあります。
まずは生活防衛資金を預貯金で確保し、そのうえで余ったお金を投資に回すことが、資産形成の基本です。
外貨預金
外貨預金とは、日本円を米ドルやユーロなどの外国の通貨に替えて預ける方法です。
円預金より高い金利がつくことが多く、為替の動き次第で利益を得られる可能性があります。
外貨預金のメリットとデメリットを整理しましょう。
| メリット | デメリット |
|---|---|
| 円預金より高い金利が期待できる | 円高になると為替差損が出る |
| 円安になれば為替差益を得られる | 預金保険制度の対象外 |
| 通貨を分散してリスクを減らせる | 両替時に為替手数料がかかる |
たとえば、1ドル=150円のときに預けたお金を、1ドル=140円のときに円に戻すと、金利分を上回る損失が出ることもあります。
また、銀行が破綻した場合、外貨預金は預金保険で保護されない点にも注意が必要です。
外貨預金は「円以外の資産も持っておきたい」人に向いていますが、為替の変動リスクを理解したうえで利用しましょう。
債券投資
債券投資は、国や企業にお金を貸し、その見返りとして利息を受け取る投資方法です。
満期まで持てば元本と利息が返ってくるため、株式より値動きが穏やかで安全性が比較的高いとされています。
初心者に身近な債券として、国が個人向けに発行する「個人向け国債」があります。
| 種類 | 金利のタイプ | 満期 |
|---|---|---|
| 変動10年 | 半年ごとに金利が見直される | 10年 |
| 固定5年 | 満期まで金利が変わらない | 5年 |
| 固定3年 | 満期まで金利が変わらない | 3年 |
- 1万円から購入できる
- 年率0.05%の最低金利が保証されている
- 発行から1年たてば中途換金できる(直前2回分の利子相当額が差し引かれる)
たとえば、変動10年を金利1.08%で100万円購入した場合、半年後に受け取れる利息は税引前で5,400円になります。
安全性を重視しながら利息も受け取りたい人には、個人向け国債から始めるのがおすすめです。
株式投資
株式投資は、企業の株を買い、値上がり益や配当金を得る投資方法です。
金と違って、企業の成長によって大きなリターンが期待できる点が特徴です。
株式で得られる利益には、主に次の種類があります。
- 値上がり益(キャピタルゲイン):買ったときより高く売れたときの利益
- 配当金(インカムゲイン):企業が利益の一部を株主に分配するお金
- 株主優待:自社製品や割引券などを受け取れる制度(実施企業のみ)
一方で、企業の業績が悪化すると株価が大きく下がることもあります。
| メリット | デメリット |
|---|---|
| 大きなリターンが期待できる | 大幅に値下がりする可能性がある |
| 配当金や株主優待を受けられる場合がある | 企業の業績に大きく左右される |
| 新NISAで非課税にできる | 銘柄選びに知識が必要 |
株式の購入には数万円程度の資金が必要になることが多いですが、1株から買えるサービスを提供する証券会社もあります。
資産を積極的に増やしたい人は、株式を中心に据え、金は守りとして組み合わせる方法を検討してみてください。
投資信託
投資信託は、多くの人から集めたお金を運用の専門家がまとめて株式や債券などに投資する商品です。
1つの商品で複数の資産に分散投資できるため、初心者でも始めやすい方法として人気があります。
| 項目 | 内容 |
|---|---|
| 最低投資額 | 100円から購入できる商品もある |
| 運用 | 専門家に任せられる |
| 分散 | 1つの商品で多くの株式や債券に投資できる |
| 新NISA | つみたて投資枠・成長投資枠の両方で対象商品がある |
| 注意点 | 信託報酬などの手数料がかかる、元本割れの可能性がある |
たとえば、世界中の株式に分散投資する投資信託を毎月積み立てれば、1社の業績悪化による影響を小さく抑えられます。
忙しくて銘柄を選ぶ時間がない人でも、プロに運用を任せられる点は心強いでしょう。
少額から分散投資を始めたい人には、新NISAを使った投資信託の積立が取り組みやすい方法です。
iDeCo(個人型確定拠出年金)
iDeCoは、自分で掛金を出して運用し、老後に受け取る私的年金制度です。
税金面での優遇がとても大きく、老後資金づくりに特に効果的な方法といえます。
iDeCoには、3つの税制優遇があります。
- 掛金が全額所得控除になり、所得税や住民税が軽くなる
- 運用で得た利益が非課税になる
- 受け取るときにも退職所得控除や公的年金等控除が使える
主なルールは次のとおりです。
| 項目 | 内容 |
|---|---|
| 掛金 | 月5,000円から |
| 運用商品 | 投資信託や定期預金など |
| 受け取り | 原則60歳から75歳までの間で時期を選べる |
| 注意点 | 原則60歳まで引き出せない、手数料がかかる |
たとえば、会社員が毎月掛金を出すと、その全額が所得から差し引かれるため、毎年の税金が安くなります。
一方で、途中で引き出せないため、教育資金や住宅資金に使う予定のお金には向きません。
老後資金を効率よく準備したい人は、純金積立よりも先にiDeCoの活用を検討してみてください。
参考:iDeCo公式サイト|iDeCo(イデコ・個人型確定拠出年金)【公式】
貯蓄型保険
貯蓄型保険は、万が一への保障と、お金を貯める機能を併せ持った保険です。
保険会社が保険料を運用し、満期や解約のときに運用益を含めたお金が返ってきます。
代表的な貯蓄型保険には、次のような種類があります。
- 終身保険:一生涯の死亡保障があり、解約時に解約返戻金を受け取れる
- 学資保険:子どもの教育資金を計画的に準備できる
- 個人年金保険:老後に年金として受け取れる
メリットとデメリットを比べてみましょう。
| メリット | デメリット |
|---|---|
| 保障と貯蓄を同時に準備できる | 早期に解約すると元本割れの可能性がある |
| 計画的に貯めやすい | 投資商品と比べると増え方は穏やか |
たとえば、学資保険なら毎月決まった保険料を払うことで、子どもの進学時期に合わせてまとまったお金を受け取れます。
ただし、途中で解約すると払った保険料より少ない金額しか戻らないことがあるため、長く続けられる金額で契約することが大切です。
FX(外国為替証拠金取引)
FXとは、米ドルやユーロなどの外国の通貨を売買し、為替レートの差で利益を狙う取引です。
少ない資金で大きな取引ができる一方、損失も大きくなりやすいハイリスクな投資といえます。
FXでは、預けたお金(証拠金)の何倍もの金額を取引できる「レバレッジ」という仕組みを使います。
| 項目 | 内容 |
|---|---|
| 必要な資金 | 数千円程度から始められる |
| 利益の出し方 | 通貨の値上がりだけでなく、値下がりでも利益を狙える |
| リスク | レバレッジにより、損失も大きくなりやすい |
| 外貨預金との違い | より大きなリスクをとって、大きなリターンを狙う |
過去には、2015年のスイスショックのように相場が急変し、多くの個人投資家が想定を超える損失を被った例もありました。
FXは「金より大きなリターンを狙いたい」人向けですが、初心者は少額から慎重に始めるようにしてください。
不動産投資
不動産投資は、マンションやアパートなどの物件を買い、家賃収入を得る投資方法です。
金と違って、毎月の家賃という安定した収入(インカムゲイン)が期待できる点が魅力です。
不動産投資のメリットとデメリットを比べてみましょう。
| メリット | デメリット |
|---|---|
| 毎月一定額の家賃収入を得られる | 数百万円以上の初期費用が必要 |
| 相続税の軽減効果が見込める | 空室や家賃下落のリスクがある |
| 現物の資産として持てる | 売りたいときにすぐ売れないことがある |
たとえば、ローンを組んで物件を購入し、家賃収入でローンを返済しながら資産を増やす方法がよく知られています。
ただし、入居者が見つからない期間が続くと、ローンの返済を自分のお金で負担しなければなりません。
まとまった資金がない人は、少額から不動産に分散投資できるREIT(不動産投資信託)という方法もあります。
純金積立を始める前のよくある質問
最後に、純金積立を始める前に多くの人が気になる疑問をまとめました。
純金積立は最低いくらからスタートできる?
純金積立は、ネット証券なら月1,000円から、貴金属専門会社なら月3,000円から始められるのが一般的です。
| 取扱会社 | 最低積立額 | 購入手数料(税込) |
|---|---|---|
| SBI証券 | 月1,000円 | 1.65% |
| 楽天証券 | 月1,000円 | 1.65% |
| マネックス証券 | 月1,000円 | 1.65% |
| 田中貴金属 | 月3,000円 | 1.6〜2.8% |
楽天証券では、金額ではなく「毎月1gから」という量で積み立てる方法も選べます。
また、ボーナス月に積立額を増やせる会社もあります。
ただし、少額で積み立てる場合は手数料率が高くなりやすい点に注意が必要です。
まずは月1,000円〜3,000円程度の無理のない金額から始め、慣れてきたら増額を検討するとよいでしょう。
純金積立で利益が発生する仕組みとは?
純金積立の利益は、積み立てた金を「買ったときより高い価格で売る」ことで生まれます。
金には利息や配当がないため、利益の源は金価格の値上がりだけです。
利益 = 売却時の価格 × 保有量 −(購入にかかった金額+手数料など)
たとえば、2015年12月から10年間、毎月1万円を積み立てたシミュレーションでは、次のような結果になっています。
| 項目 | 金額・量 |
|---|---|
| 投資総額(元本) | 120万円 |
| 手数料の総額 | 約1万9,800円 |
| 購入した金の総量 | 約148.8g |
| 2025年11月時点の評価額 | 約312万4,800円 |
この例では、金価格が大きく上がったことで、元本の2倍以上に増えました。
ただし、評価額は小売価格で計算されているため、実際に売る場合は買取価格が使われ、受け取れる金額は少し減ります。
積み立てた金は好きなタイミングで引き出せる?
積み立てた金は、売却であれば基本的にいつでも申し込めますが、現物で受け取るには一定の量が必要です。
現物の引き出しには最低重量が決められており、手数料もかかるからです。
- 売却して現金で受け取る
- 金地金(延べ棒)で受け取る
- 金貨やジュエリーに交換して受け取る(対応する会社のみ)
会社ごとの引き出しルールの例を見てみましょう。
| 会社 | 現物引き出しの目安 |
|---|---|
| 田中貴金属 | 1gから現金化でき、地金・コイン・等価交換にも対応 |
| 徳力本店 | 5gから引き出し可能 |
| 三菱マテリアル | 金は5gから引き出し可能 |
SBI証券では、現物に交換できる量に達したときにメールで知らせてくれる設定も用意されています。
なお、銀行の純金積立では、市場の混乱時などに売買に応じられないことがあると定めている例もあります。
純金積立で得た利益に税金はかかる?
純金積立で得た利益には、原則として税金がかかります。
ただし、年間50万円の特別控除があるため、利益が少なければ税金がかからないこともあります。
| 保有期間 | 課税対象額の計算式 |
|---|---|
| 5年以下 | 売却益 − 50万円 |
| 5年超 | (売却益 − 50万円)× 1/2 |
ここでいう売却益は、売却価格から購入価格と売却費用を差し引いた金額です。
たとえば、保有5年超で売却益が150万円の場合、課税対象は(150万円−50万円)×1/2=50万円になります。
なお、営利を目的に継続して売買している場合などは、譲渡所得ではなく雑所得とされることもあります。
年間50万円を超える利益が出たときは確定申告が必要になるため、購入時の記録はきちんと保管しておきましょう。
純金積立に元本保証はある?
純金積立には、元本保証はありません。
金価格は相場によって毎日変動するため、売却時の金額が購入時の金額を下回る可能性があるからです。
また、銀行で申し込む純金積立であっても、預金とは扱いが異なります。
| 項目 | 銀行の預金 | 純金積立 |
|---|---|---|
| 元本保証 | あり | なし |
| 利息 | つく | つかない |
| 預金保険制度 | 対象(一定額まで) | 対象外 |
2026年には、金価格が3月の最高値から8月にかけて約25%下がった時期もありました。
このように、純金積立は「減ることもある資産」だと理解したうえで、余裕資金で取り組むことが大切です。
純金積立の業者による違いとは?
純金積立は、どの業者を選ぶかによって、コスト・安全性・サービス内容が大きく変わります。
同じ「金を積み立てる」サービスでも、会社ごとに手数料や保管方法が異なるからです。
| 比較項目 | ネット証券(SBI・楽天・マネックス) | 田中貴金属 | 三菱マテリアル |
|---|---|---|---|
| 最低積立額 | 月1,000円 | 月3,000円 | 会社の規定による |
| 購入手数料 | 1.65% | 1.6〜2.8% | 1gあたりの手数料制 |
| 年会費 | 無料 | 1,100円(ネット利用で無料) | 880円 |
| 保管方法 | 会社による | 特定保管 | 基本は消費寄託 |
| 特徴 | 他の投資と一緒に管理できる | ジュエリー交換など独自サービス | 銀の小分け引き出しに対応 |
たとえば、楽天証券ではクレジットカード決済でポイント還元を受けられるのに対し、SBI証券やマネックス証券は非対応です。
コストを重視するならネット証券、安心感や現物サービスを重視するなら貴金属専門会社が候補になります。
貴金属を売るなら買取専科
純金積立で引き出した金地金や金貨、使わなくなったジュエリーを売るなら、ぜひ私たち買取専科にお任せください。
金の買取価格はお店によって差があるため、どこに売るかで手元に残る金額が変わります。
買取専科では、その日の金相場をもとに、品物の純度や重さを一点ずつ丁寧に確認して査定しております。
刻印が薄くなったアクセサリーや片方だけのピアス、切れてしまったネックレスなども、大切な査定対象です。
「今売るべきか迷っている」「相場が上がるまで待ったほうがいいの?」といったご相談にも、スタッフが分かりやすくお答えいたします。
金価格が高い水準にある今だからこそ、ご自宅に眠っている貴金属の価値を一度確かめてみませんか。
ブランド品の買取相場は年々上昇傾向。
相場高騰+キャンペーンが重なる今が売却のチャンスです。
こちら›
※買取価格を保証するものではございません。
※実際の買取価格はお品物の状態・査定時の相場により異なります。
※「キャンペーン適用価格」は最大30%適用時の買取価格例となります。
※キャンペーンの適用条件は公式サイトをご確認ください。
状態に関するご相談から買取査定まで、金・貴金属のお悩みは買取専科へお気軽にご相談ください。